David D. Dennis, o preço da transparência e a pergunta que a liderança adventista não consegue silenciar: Denunciar a corrupção é pecado ou obrigação cristã?
Durante décadas, os membros da Igreja Adventista do Sétimo Dia foram ensinados a respeitar seus dirigentes, confiar nas decisões administrativas e sustentar financeiramente uma organização que se apresenta como portadora de uma missão profética mundial. Questionar a utilização dos recursos denominacionais, denunciar irregularidades ou exigir explicações sobre decisões tomadas nos escalões superiores frequentemente significava enfrentar acusações de deslealdade, rebeldia e falta de espírito cristão. Mas existe uma pergunta que nenhuma instituição religiosa deveria conseguir evitar: quando o dinheiro entregue pelos fiéis é administrado de maneira questionável, quando dirigentes são acusados de manipular procedimentos e quando a transparência é substituída pelo segredo, quem está realmente prejudicando a Igreja — aquele que denuncia ou aquele que procura impedir a denúncia?
Essa pergunta está no centro de Fatal Accounts, de David D. Dennis, obra publicada em 2009 pela Adventist Today Foundation. Dennis não era um crítico externo que desconhecia o funcionamento da administração adventista. Foi diretor do Serviço de Auditoria da Associação Geral, ocupando uma posição privilegiada para examinar documentos, procedimentos contábeis, movimentações financeiras e práticas administrativas. Seu trabalho o colocou diante de conflitos que, segundo seu próprio relato, revelaram a distância entre os princípios oficialmente proclamados pela denominação e o comportamento de determinados dirigentes. A experiência culminou em sua demissão, em dezembro de 1994, seguida de uma longa disputa judicial. O livro apresenta sua versão dessa trajetória, os documentos e episódios que considera decisivos e sua avaliação do sistema administrativo que enfrentou.
Dar a outra face significa fechar os olhos à desonestidade?
Ao comentar a publicação de Fatal Accounts, Edwin A. Schwisow escreveu para a revista Adventist Today um artigo intitulado “Turning the Other Cheek” — “Dar a outra face”. Schwisow recordou uma pergunta dirigida a David Dennis durante um encontro público em Riverside, na Califórnia: por que o auditor não havia simplesmente oferecido a outra face diante da desonestidade e das representações distorcidas que atribuía a determinados líderes religiosos? A pergunta parecia revestida de piedade cristã. Na realidade, colocava em discussão uma questão muito mais profunda: seria a submissão silenciosa diante da má administração uma virtude espiritual? Teria Jesus ordenado que os fiéis tolerassem manipulações, conluios, irregularidades financeiras e até fraudes para preservar a aparência de unidade da organização?
A resposta de Schwisow é uma contestação frontal dessa interpretação conveniente do cristianismo. Ele recorda que Jesus não permaneceu silencioso diante dos abusos cometidos no templo de Jerusalém. Ao encontrar práticas comerciais que desfiguravam a finalidade religiosa daquele lugar, Cristo reagiu publicamente. Sua intervenção não representava uma tentativa de destruir a comunidade de fé, mas de confrontar uma estrutura que havia permitido a transformação da religião em instrumento de exploração.
Schwisow estabelece uma distinção essencial: faltas pessoais cometidas em particular exigem tratamento compassivo e reservado; irregularidades institucionais, praticadas publicamente e com consequências para toda a comunidade, exigem confrontação e responsabilização públicas. O silêncio, nessas circunstâncias, não é necessariamente expressão de amor cristão. Pode tornar-se proteção aos responsáveis e abandono daqueles que sofreram as consequências de seus atos.
O autor também recupera o episódio de Ananias e Safira, registrado em Atos 5. A narrativa apresenta um casal que procurou obter reconhecimento religioso mediante uma declaração enganosa sobre os recursos que entregava à comunidade. O problema não era simplesmente a quantia retida, mas a mentira apresentada como generosidade. Pedro confrontou publicamente a falsidade porque ela atingia a integridade moral da comunidade cristã.
Para Schwisow, a lição é incontornável: a Igreja não pode transformar a honestidade em exigência para os membros comuns e, simultaneamente, tratar a prestação de contas dos dirigentes como assunto proibido.
David Dennis: um auditor diante do poder administrativo
A história apresentada em Fatal Accounts (Contas Datais, em nossa tradução em portiguês) ganha especial importância porque seu autor conhecia por dentro os mecanismos de fiscalização da Associação Geral. Auditorias não são simples formalidades burocráticas. Constituem instrumentos de controle destinados a verificar a aplicação dos recursos, a conformidade dos procedimentos e a responsabilidade daqueles que administram dinheiro pertencente à coletividade. Quando uma instituição religiosa recebe contribuições de milhões de fiéis, o auditor não trabalha apenas para satisfazer uma exigência contábil. Sua função possui uma dimensão ética: examinar se os recursos confiados à organização estão sendo utilizados de acordo com as normas e finalidades declaradas.
O livro descreve conflitos envolvendo dirigentes, decisões financeiras, políticas administrativas, a utilização dos dízimos e a resistência enfrentada por quem questionava determinados procedimentos. Dennis apresenta acusações de irregularidades e descreve o que considera tentativas de desacreditá-lo e afastá-lo de sua função. Sua demissão, ocorrida durante a administração de Robert S. Folkenberg, tornou-se um dos acontecimentos centrais da obra. A disputa subsequente levou o ex-auditor a procurar reparação na Justiça civil, enquanto a administração denominacional invocava argumentos jurídicos relacionados à autonomia das organizações religiosas.
O confronto, portanto, ultrapassou a situação profissional de um empregado: colocou em discussão até onde uma instituição religiosa poderia utilizar sua autoridade administrativa e suas prerrogativas jurídicas para evitar o exame público de decisões contestadas.
A relevância histórica do livro também está em seu alcance temático. Os quinze capítulos percorrem a trajetória pessoal e profissional do autor, seus anos de serviço denominacional, os problemas identificados em diferentes instituições, os conflitos envolvendo auditorias, as questões relacionadas ao emprego dos dízimos, os mecanismos de circulação de informações e as disputas internas pelo controle administrativo. Um capítulo inteiro, intitulado “The Fall of Folkenberg” — “A queda de Folkenberg”, examina a crise que culminou na saída do presidente mundial adventista em 1999. Trata-se de uma contribuição documental especialmente importante para compreender a história recente da Associação Geral, seus mecanismos de poder e as controvérsias financeiras que alcançaram seus dirigentes.
Quando a transparência é tratada como ameaça
Edwin A. Schwisow chama atenção para uma contradição que atravessa toda essa história. Uma organização religiosa pode exigir sacrifícios financeiros de seus membros, recomendar honestidade absoluta nas relações pessoais e proclamar princípios elevados de justiça, mas perder credibilidade quando reage às denúncias internas como se a própria denúncia fosse a principal transgressão. A responsabilidade moral não desaparece porque a administração utiliza linguagem religiosa, porque os dirigentes ocupam cargos eclesiásticos ou porque os recursos foram arrecadados em nome de uma missão sagrada. Pelo contrário: quanto mais elevada a autoridade espiritual reivindicada por uma instituição, maior deveria ser sua obrigação de demonstrar integridade, transparência e disposição para prestar contas.
Schwisow rejeita a ideia de que denunciar abusos signifique necessariamente destruir a Igreja. Em sua argumentação, a reforma exige que os problemas sejam reconhecidos e enfrentados. Jesus confrontou publicamente os negociantes do templo; os apóstolos denunciaram a falsidade praticada dentro da comunidade; os profetas do Antigo Testamento enfrentaram sacerdotes, governantes e autoridades que utilizavam a religião para encobrir injustiças. Nenhum desses exemplos autoriza transformar a lealdade religiosa em obrigação de aceitar silenciosamente aquilo que contraria os princípios proclamados pela própria fé.
É nesse contexto que o testemunho de David Dennis merece ser conhecido integralmente pelos leitores de língua portuguesa. Não basta resumir suas acusações, selecionar alguns episódios ou mencionar apenas a queda de Robert Folkenberg. É necessário conhecer a sequência dos acontecimentos, as circunstâncias narradas pelo autor, seus argumentos, as referências documentais, as justificativas apresentadas e a maneira como ele relaciona os conflitos administrativos à missão espiritual do adventismo. A leitura integral permite compreender não apenas uma controvérsia envolvendo personagens específicos, mas um debate muito mais amplo sobre autoridade, fiscalização, liberdade de consciência e responsabilidade financeira dentro das instituições religiosas.
Uma questão que ultrapassa Folkenberg
A publicação desta obra em português (clique para baixar) s também permite recuperar um capítulo da história adventista frequentemente ofuscado pelas narrativas oficiais sobre o crescimento institucional e as sucessões presidenciais. A administração de Robert S. Folkenberg não pode ser examinada exclusivamente pelas estatísticas missionárias, pelas viagens internacionais ou pelos encontros com autoridades políticas. Também precisa ser estudada à luz dos conflitos internos, das acusações financeiras, das disputas envolvendo auditores e das circunstâncias que levaram à sua renúncia. O testemunho de Dennis oferece uma perspectiva de dentro da estrutura administrativa, produzida por alguém que dedicou muitos anos ao serviço denominacional e que, mesmo depois de sua demissão, continuou afirmando seu compromisso com a fé adventista.
Esse último aspecto torna a história particularmente significativa. Dennis não apresenta sua experiência como abandono da fé. Ao contrário, distingue sua confiança em Deus da confiança irrestrita nos administradores religiosos. Essa distinção desmonta um argumento frequentemente empregado para desqualificar denúncias: a ideia de que criticar dirigentes equivale a rejeitar a Igreja, suas doutrinas ou sua missão. A fé não exige que seus seguidores atribuam infalibilidade aos administradores. A fidelidade aos princípios cristãos pode exigir precisamente o contrário: a coragem de confrontar aqueles que os violam.
A justiça divina não exige cumplicidade com o silêncio
Há ainda uma dimensão teológica que não pode ser ignorada. A Bíblia apresenta o julgamento divino como uma realidade diante da qual nenhuma posição humana oferece imunidade. Eclesiastes 12:14 anuncia que Deus trará a juízo todas as obras, inclusive as ocultas. Jesus declara, em Lucas 12:2, que nada existe de encoberto que não venha a ser revelado. A linguagem bíblica não transforma o segredo institucional em virtude espiritual nem concede aos administradores religiosos uma proteção moral que os demais membros não possuem. O Deus que julga as obras ocultas não pode ser invocado para justificar o ocultamento deliberado daquilo que precisa ser esclarecido.
A pergunta levantada por Schwisow permanece atual: deve o cristão dar a outra face diante de práticas administrativas que considera desonestas ou tem a obrigação de denunciá-las? O exemplo de Jesus no templo, a denúncia de Ananias e Safira e a tradição profética demonstram que mansidão pessoal não significa passividade diante de abusos institucionais. A misericórdia não elimina a justiça. O perdão não substitui a verdade. E a preservação da reputação de uma organização não pode ser colocada acima da responsabilidade de seus dirigentes.
É com esse espírito que apresentamos aos leitores de Adventistas.com a obra Fatal Accounts, de David D. Dennis: não como um episódio isolado de desentendimento administrativo, mas como um testemunho que exige exame atento da história financeira, jurídica e moral da liderança adventista. O livro convida o leitor a confrontar a distância entre aquilo que uma instituição proclama e aquilo que seus administradores efetivamente praticam. Mais que uma discussão sobre contabilidade, trata-se de uma investigação sobre a relação entre dinheiro, autoridade, consciência e verdade.
Porque dar a outra face não significa entregar a consciência ao poder. E defender a Igreja não significa proteger seus dirigentes da obrigação de prestar contas.
Este livro foi publicado em 2009, “Fatal Accounts” (Contas Fatais), tornou-se um dos três livros que alguns definem como o “Trio Terrível”. Esta é a história pessoal de Dave Dennis, que, aos 56 anos, foi demitido do cargo de diretor do Serviço de Auditoria da Conferência Geral, posição que ocupava há 19 anos. Ele foi demitido propositalmente a poucos meses de completar 35 anos de serviço denominacional, o que lhe negou a possibilidade de aposentadoria antecipada.
Nos sete anos seguintes, Dennis travou uma batalha judicial contra a Conferência Geral e aqueles que haviam orquestrado sua demissão nos tribunais de Maryland. A única estratégia dos réus era lutar para impedir que o processo fosse a julgamento, a um custo não contabilizado de milhões de dólares, representando principalmente fundos de “dízimo”. Finalmente, no final de 2000, um juiz em fase terminal sucumbiu à pressão e arquivou o caso com base na proteção da Primeira Emenda.
Diante de uma enxurrada contínua de propaganda pública devastadora e falsa proveniente dos prolíficos escritórios de Relações Públicas da Conferência Geral, Dennis decidiu escrever suas memórias ao longo da década seguinte. Em setembro de 2009, sua autobiografia foi lançada na Capela da Igreja Universitária em Loma Linda, com o patrocínio da revista Adventist Today, que publicou o livro.
O principal objetivo do livro é a mensagem que Dennis deseja compartilhar com o Fórum Adventista de San Diego: ele continuará sendo uma voz eloquente em defesa da transparência na igreja. Ele se unirá à luta pela reforma fiscal e pela plena divulgação de informações. Ele acredita que as questões que levaram à sua demissão prematura precisam ser abordadas e corrigidas. Ele espera proteger outros reformadores que estão surgindo agora e no futuro do tratamento injusto que ele sofreu.
CONTAS FATAIS
David Dennis
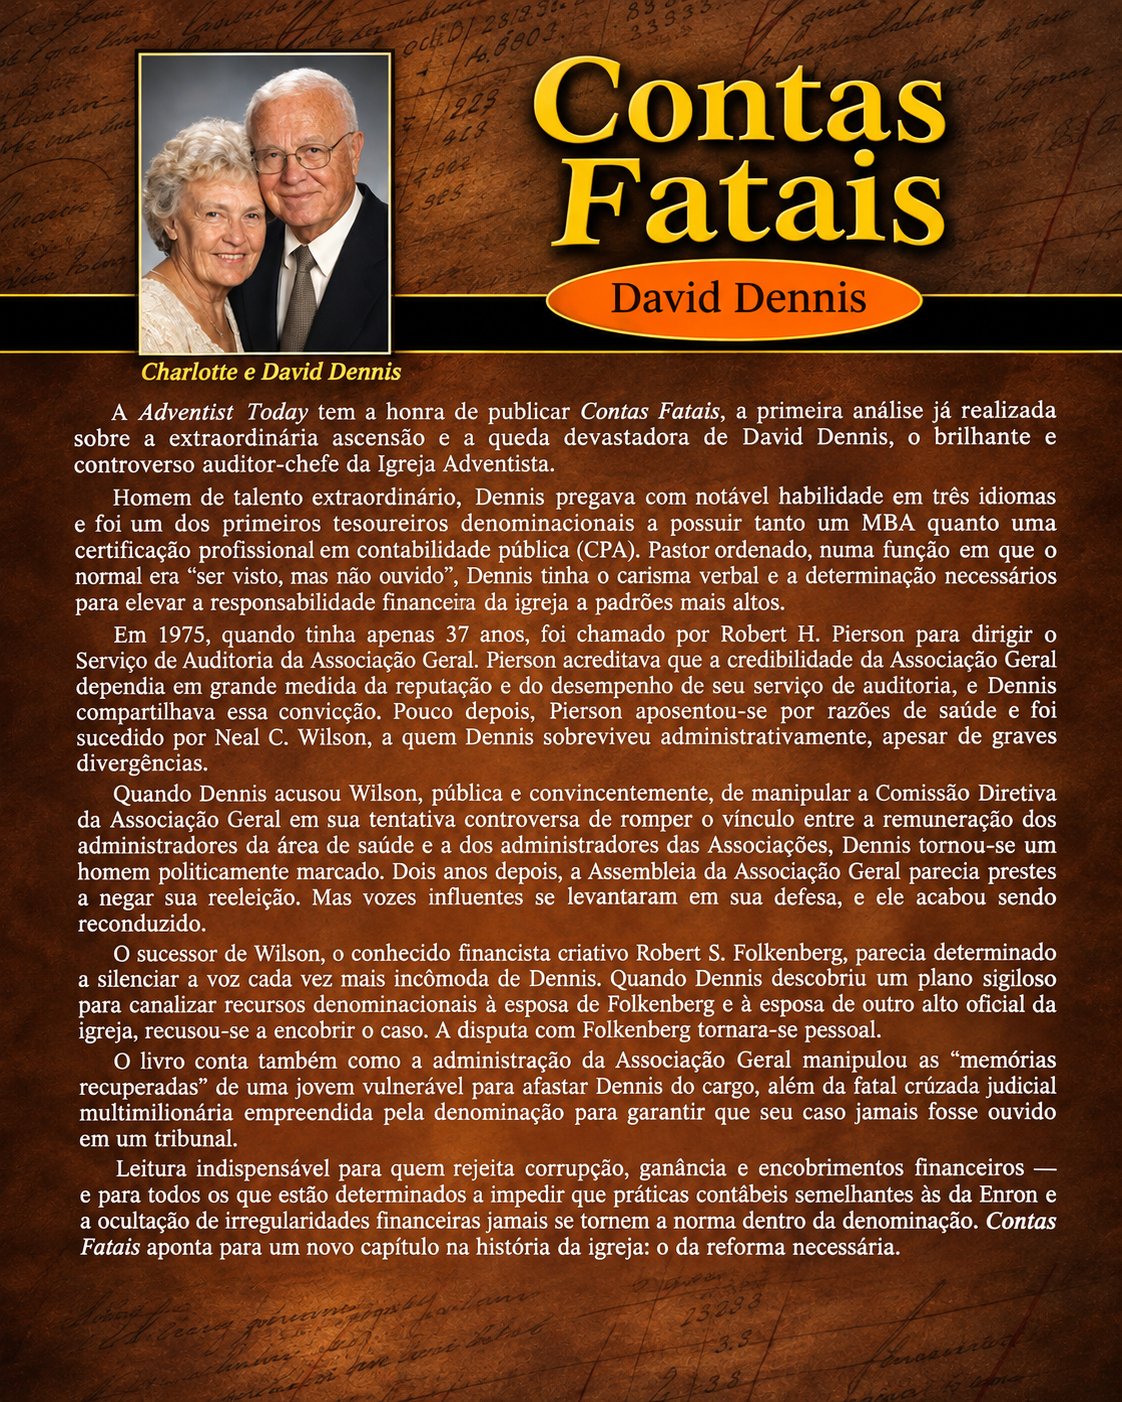
A Adventist Today tem a honra de publicar Contas Fatais, a primeira análise já realizada sobre a extraordinária ascensão e a queda devastadora de David Dennis, o brilhante e controverso auditor-chefe da Igreja Adventista.
Homem de talento extraordinário, Dennis era capaz de pregar magistralmente em três idiomas e foi um dos primeiros tesoureiros denominacionais a possuir tanto um título de mestre em Administração de Empresas (MBA) quanto uma certificação profissional em Contabilidade Pública (CPA). Pastor ordenado, atuando numa profissão em que a regra era frequentemente “ser visto, mas não ouvido”, Dennis possuía o carisma verbal e a determinação da juventude necessários para ajudar a elevar a responsabilidade financeira da igreja aos mais altos padrões.
Ele foi chamado para dirigir o Serviço de Auditoria da Associação Geral em 1975, quando tinha apenas 37 anos, pelo então presidente Robert H. Pierson, cuja saúde estava debilitada. Pierson acreditava que a credibilidade da Associação Geral dependia, em grande medida, da reputação e do desempenho de seu Serviço de Auditoria — e Dennis concordava plenamente. Pouco tempo depois, Pierson aposentou-se por motivos de saúde e foi sucedido por Neal C. Wilson. Dennis permaneceu na Associação Geral por mais tempo que Wilson, apesar dos episódios de turbulentas divergências entre ambos.
Quando Dennis acusou Wilson, pública e convincentemente, de manipular a Comissão Diretiva da Associação Geral em sua controversa tentativa de romper o vínculo entre a remuneração dos administradores das instituições de saúde e a dos administradores das Associações, Dennis tornou-se um homem politicamente marcado. Dois anos depois, durante uma Assembleia da Associação Geral, tudo indicava que sua reeleição seria impedida. Entretanto, uma reação de vozes influentes levantou-se em sua defesa, e Dennis acabou sendo reconduzido ao cargo, embora tardiamente.
O sucessor de Wilson, Robert S. Folkenberg, conhecido por sua criatividade nas operações financeiras, parecia, contudo, determinado a silenciar a voz cada vez mais inconveniente de Dennis. Quando o auditor descobriu um plano mantido em absoluto sigilo para canalizar recursos denominacionais à esposa de Folkenberg e à esposa de outro alto dirigente da igreja, recusou-se a encobrir a operação. A disputa com Folkenberg havia se tornado pessoal.
Este livro conta como a administração da Associação Geral manipulou as chamadas “memórias recuperadas” de uma jovem vulnerável para afastar Dennis de seu cargo. Apresenta também o relato fatal da cruzada judicial multimilionária empreendida pela denominação para garantir que o caso de Dennis jamais fosse apreciado por um tribunal.
Esta é uma leitura indispensável para todos aqueles que repudiam a corrupção e a ganância — e para todos os que estão determinados a impedir que práticas contábeis semelhantes às da Enron e o encobrimento de irregularidades financeiras jamais se tornem a norma dentro da denominação. O autor ora para que, ao final, Contas Fatais abra caminho para um novo capítulo na história da igreja: o capítulo de uma reforma verdadeira e indispensável.
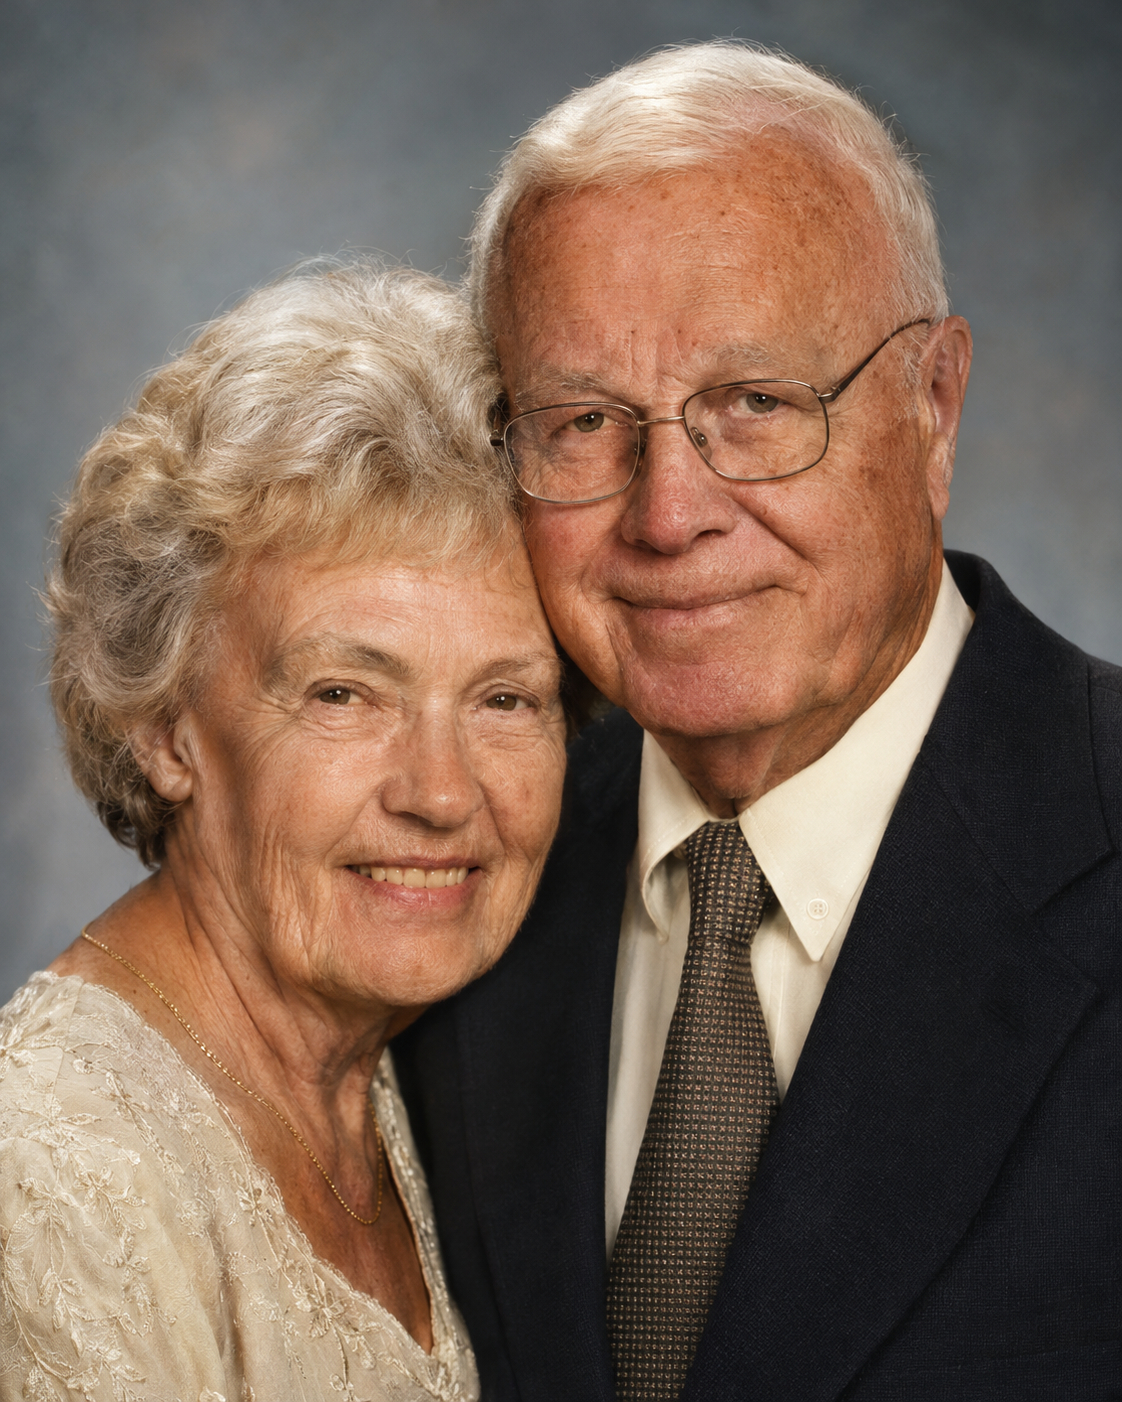
Charlotte e David Dennis
Informações presentes na contracapa original
Título original:Fatal Accounts
Título em português:Contas Fatais
Autor: David Dennis
Fotografia: Charlotte e David Dennis
Editora: Adventist Today
ISBN-13: 978-0-9786141-7-8
Preço original impresso: US$ 14,95
A contracapa é especialmente significativa porque a própria editora Adventist Today apresenta acusações graves envolvendo três presidentes mundiais adventistas: Robert H. Pierson, Neal C. Wilson e Robert S. Folkenberg.
O texto estabelece uma sequência de acontecimentos: a contratação de Dennis para fortalecer a fiscalização financeira, seu confronto com a administração de Wilson, a descoberta de um suposto desvio de recursos destinado a familiares de dirigentes durante a gestão Folkenberg e, finalmente, a disputa judicial relacionada ao seu afastamento.
O encerramento da contracapa é particularmente expressivo: a editora apresenta o livro como instrumento de reforma institucional, associando explicitamente os problemas denunciados ao escândalo empresarial da Enron.